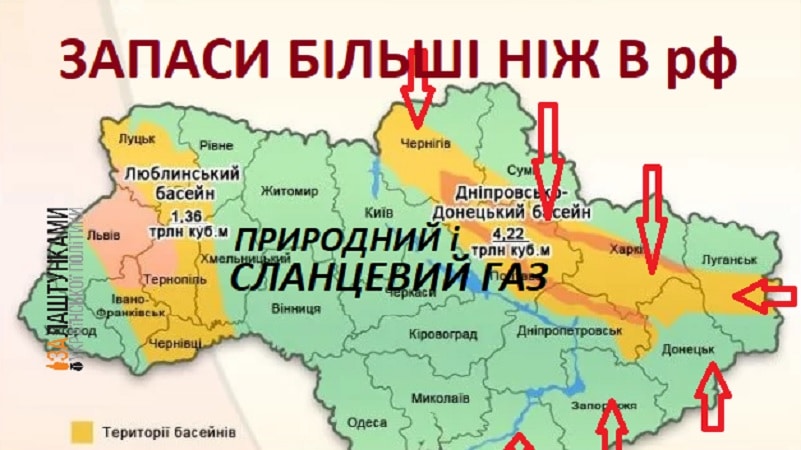
Сланцевий газ в Україні залишається не промисловим ресурсом, а геологічною ставкою: оцінки технічно видобувних обсягів коливаються від близько 1–1,5 до 3,6 трлн куб. м за різними методиками, тоді як окремі вітчизняні розрахунки називають і значно більші цифри. Дві ключові площі — Олеська на заході та Юзівська на сході — після виходу Shell і Chevron у 2014–2015 роках роками стояли без польових робіт.
Станом на 2025–2026 роки комерційного видобутку саме сланцевого газу в країні немає. Традиційний видобуток природного газу у 2024 році перевищив 19 млрд куб. м, у 2025-му через удари по інфраструктурі впав майже до 17 млрд куб. м при споживанні близько 21 млрд куб. м. Олеська ділянка в травні 2025 року перейшла до «Укрнафти», а «Нафтогаз» подав пакет проєктів у межах угоди зі США про надра; три з них уряд планував зрушити до кінця 2026 року.
Юзівську площу часто плутають зі сланцем. Оператор прямо фіксує: типові сланцеві товщі там не підтверджені, тож ідеться переважно про газ ущільнених порід і центральнобасейновий тип. Без безпеки на сході, без капіталу на багатостадійний гідророзрив і без жорсткого екологічного контролю ця тема знову залишиться презентацією, а не свердловиною.
Чим сланцевий газ відрізняється від звичайного родовища
Природний газ у традиційному колекторі накопичується в пористих пісковиках чи вапняках під покришкою непроникних порід. Сланцевий газ розсіяний у самій материнській товщі — дрібнозернистих глинистих сланцях і аргілітах з низькою пористістю та майже нульовою проникністю. Щоб газ пішов, потрібні горизонтальні стовбури завдовжки сотні метрів і багатостадійний гідророзрив пласта: у щілини закачують воду, пісок (пропант) і хімічні добавки.
В українській нормативці окремо фігурують газ сланцевих товщ, газ центральнобасейнового типу та газ колекторів щільних порід. Це різні об’єкти. На практиці публічна дискусія змішує їх в одну «сланцеву революцію», і саме через це оцінки запасів виглядають то казковими, то мізерними.
Гідророзрив як метод інтенсифікації в Україні застосовують із 1950-х років, зокрема на виснажених традиційних покладах. Інша річ — промисловий фрекінг сланцевої товщі: густа сітка свердловин, тисячі тонн води на операцію, логістика піску й утилізація зворотної рідини. Саме цей формат викликає найбільше питань у геологів і екологів.
Скільки газу «в цифрах»: чому оцінки так розходяться
Ресурс і запас — не одне й те саме. Ресурс описує геологічну можливість. Технічно видобувний обсяг уже враховує технології. Комерційний запас з’являється лише після буріння, економічної моделі та ліцензії. Для України публічні цифри майже завжди стосуються ресурсів, а не підтверджених запасів за PRMS.
Адміністрація енергетичної інформації США в огляді 2013 року оцінила технічно видобувні ресурси сланцевого газу України в 3,6 трлн куб. м. Раніша оцінка EIA 2011 року була скромнішою — близько 1,2 трлн куб. м. Аналітичний звіт Dixi Group зводив технічно видобувну частину до 1–1,5 трлн куб. м при загальних ресурсах 5–8 трлн куб. м. Інститут «Науканафтогаз» називав технічно видобувні 22 трлн куб. м по всіх регіонах, водночас застерігаючи: для комерції реально доступні обсяги можуть бути втричі-вчетверо меншими.
Жодна з великих оцінок 2011–2013 років не була підтверджена промисловою розробкою: в країні досі немає серії свердловин із стійким дебітом саме зі сланцевої товщі.
Порівняння ключових оцінок зручно тримати в одній таблиці. Цифри не «суперечать одна одній» механічно — вони описують різні категорії й різні припущення про вилучення.
| Джерело оцінки | Що саме оцінено | Обсяг, трлн куб. м | Обмеження інтерпретації |
|---|---|---|---|
| EIA, 2011 | технічно видобувні ресурси сланцевого газу | близько 1,2 | рання регіональна модель без щільної мережі свердловин |
| EIA, 2013 | технічно видобувні ресурси сланцевого газу | 3,6 | найчастіше цитована західна оцінка; не оновлювалась промисловими даними |
| Dixi Group | загальні / технічно видобувні | 5–8 / 1–1,5 | зведення розбіжних оцінок, акцент на реалістичному вилученні |
| «Науканафтогаз» | технічно видобувні по регіонах | 22 (схід 14,3; захід 3,4; південь 4,3) | оптимістичний ресурсний контур; комерційна частина суттєво менша |
Дані таблиці зіставлені за відкритими аналітичними оглядами та енциклопедичними зведеннями (eia.gov; uk.wikipedia.org). Для політики енергонезалежності безпечніше оперувати нижньою межею технічно видобувного діапазону, а не максимальною геологічною цифрою.
Дві головні площі: Олеська і Юзівська
Публічна карта «українського сланцю» майже завжди зводиться до двох УРП-ділянок початку 2010-х. Геологія, безпека й статус оператора в них різні, тож ставити їх в один рядок «запустити сланцевий газ» — методологічна помилка.
Олеська ділянка: західний контур і повернення ліцензії
Олеська площа охоплює близько 6 324 кв. км у Львівській та Івано-Франківській областях, з виходом інтересу також на суміжні території. Йдеться про силурійські аргіліти Волино-Поділля в межах Львівсько-Люблінського басейну — той самий регіональний тренд, що на польському боці дав разочаровуючі результати розвідки.
У листопаді 2013 року Кабмін, Chevron і ТОВ «Надра Олеська» підписали угоду про розподіл продукції. Компанія анонсувала сотні мільйонів доларів на розвідку і потенційно мільярди на розробку; орієнтир видобутку в політичних заявах тоді сягав 5–10 млрд куб. м на рік. У грудні 2014-го Chevron вийшла з проєкту. Серед причин називали падіння цін на вуглеводні, слабкі результати на польському продовженні басейну та регуляторну невизначеність.
У квітні 2025 року уряд погодив передачу 100% прав і обов’язків «Надра Олеська» до ПАТ «Укрнафта». У травні 2025-го Держгеонадра внесла зміни до спецдозволу № 4513: попередніх власників, зокрема Chevron Ukraine B.V. і «Надра Олеська», виключили. «Укрнафта» заявила про намір відновити вивчення ділянки. Це адміністративний рестарт, а не доведений промисловий видобуток.
Юзівська площа: схід, війна і газ щільних порід
Юзівська площа — близько 7 886 кв. км у Харківській і Донецькій областях. У січні 2013 року в Давосі підписали УРП між державою, Shell і ТОВ «Надра Юзівська». Shell пробурила розвідувальні свердловини, зокрема Біляївську-400; у квітні 2014-го на ній провели гідророзрив і отримали перші кубометри газу з ущільнених пісковиків. Деталі стійкого дебіту так і не стали публічним промисловим кейсом.
Після початку війни на Донбасі компанія згорнула роботи й у 2015 році вийшла з угоди. З грудня 2020 року «Нафтогаз» контролює «Надра Юзівська». Оператор прямо пише: видобувати газ зі сланцевих порід у межах площі не планують, бо такі типи порід попередніми дослідженнями не виявлені. Перший практичний крок — відновлення ліквідованих радянських свердловин і буріння нових на традиційних і щільних колекторах. Польові роботи блокують бойові дії та мінування.
У нашій практиці роботи з відкритими звітами операторів ми неодноразово бачили, як заголовок «сланцевий газ Юзівської площі» живе окремо від геологічного висновку самої компанії. Для читача це не нюанс, а розвилка: без сланцевої товщі немає й класичного сланцевого сценарію.
Що змінилось у 2025–2026 роках
Енергетичний баланс країни зараз визначає не сланець, а виживання традиційного видобутку. У 2024 році валовий видобуток природного газу перевищив 19 млрд куб. м. У 2025-му він знизився приблизно до 17 млрд куб. м. Валове споживання того ж року становило близько 21 млрд куб. м, імпорт наблизився до 6 млрд куб. м. Окремі хвилі ударів у 2025 році зрізали добовий видобуток на десятки відсотків.
Паралельно держава перезапускає інструмент угод про розподіл продукції. У 2025 році оголошували конкурси на західні ділянки на кшталт Свічанської, де в предметі робіт прямо згадані газ сланцевих товщ, газ центральнобасейнового типу і газ щільних порід. «Нафтогаз» у вересні 2025-го публічно говорив про десять інвестиційних ініціатив у межах угоди зі США щодо корисних копалин; уряд називав орієнтир — зрушити три проєкти до кінця 2026 року. Деталі більшості заявок не розкривають з міркувань безпеки.
Це не «сланцева революція». Це спроба повернути західний капітал і сервісні технології в умови, де східні площі частково недоступні, а традиційні родовища виснажені й вразливі до обстрілів.
Гідророзрив пласта: як працює метод і що в ньому критичне
Базова схема багатостадійного ГРП така. Бурять вертикальний стовбур до цільової товщі, потім ведуть горизонтальну ділянку вздовж пласта. У кілька етапів під високим тиском подають рідину розриву. Тріщини утримує пропант. Після освоєння свердловина дає високий стартовий дебіт, який швидко падає: сланцева крива видобутку не схожа на довгу «полицю» традиційного родовища. Щоб тримати обсяг, потрібен конвеєр нових свердловин.
Вода — перший ресурсний бар’єр. Для однієї сучасної операції оцінюють тисячі тонн рідини; на кущ свердловин це вже логістика масштабу невеликого міста. Зворотну воду треба зберігати, очищати або закачувати в поглинальні горизонти. Другий бар’єр — цілісність колони й цементного кільця: більшість задокументованих інцидентів у світі пов’язані не з «міграцією крізь кілометр цільної породи», а з поганою ізоляцією стовбура.
Третій бар’єр — сейсмічність і утилізація стоків. Індуковані поштовхи зазвичай слабкі, але в густонаселеній Львівщині чи біля об’єктів критичної інфраструктури навіть локальний ризик потребує моніторингу. Четвертий — хімічний склад добавок. Частина реагентів має токсичні або потенційно канцерогенні властивості; європейські огляди початку 2010-х фіксували сотні сполук у сумішах, не всі з яких розкривали виробники.
Закон прямої заборони гідророзриву в Україні немає. Метод використовують на традиційних свердловинах державні й приватні компанії. Інше питання — оцінка впливу на довкілля, правила охорони підземних вод і громадський контроль саме для щільної сітки сланцевих кущів.
Екологічні ризики на українських геологічних умовах
На Олеській площі сланцеві інтервали залягають відносно неглибоко порівняно зі сходом, а регіон насичений джерелами питного водопостачання, річковою мережею Дністра й сільськогосподарськими угіддями. Саме тому в 2012–2014 роках протести в західних областях були не «емоційним фоном», а реакцією на водний баланс.
Екологічні організації тоді рахували: повна розробка блоку може вимагати обсягу води, співмірного з багаторічним споживанням великого міста. Навіть якщо сучасні технології зменшили питому витрату рідини, проблема не зникає — змінюється лише коефіцієнт. Зворотні розчини містять солі, метали, залишки вуглеводнів і біоциди. Скидати їх у поверхневі водотоки неприпустимо.
На Юзівській площі глибини більші, частина товщ ізольована від зони активного водообміну потужним екраном. Це знижує ймовірність швидкого забруднення питних горизонтів, але не скасовує ризику аварій на гирлі, розливу технологічних рідин і пошкодження колони. Додається воєнний фактор: розмінування, логістика вибухонебезпечних предметів, неможливість нормального екологічного моніторингу в прифронтовій смузі.
Окремий шар — соціальний. Сланцевий кущ займає менше площі, ніж кар’єр, але створює постійний трафік техніки, шум, запилення й конкуренцію за воду з громадами. Без прозорого фонду відшкодування й права громади блокувати грубі порушення проєкт швидко перетворюється на конфлікт.
Економіка: що реально може дати сланець енергобалансу
Політичні заяви 2012–2013 років обіцяли 11–16 млрд куб. м додаткового газу на рік уже наприкінці десятиліття і статус експортера. Цього не сталося. Навіть якби Олеська площа вийшла на консервативні 2–3 млрд куб. м на рік через 6–8 років після старту розвідки, це покрило б лише частину нинішнього дефіциту між видобутком і споживанням.
Капіталомісткість висока. Вартість однієї складної свердловини в українських умовах історично була кратно вищою, ніж у Техасі: логістика сервісу, імпорт обладнання, валютний ризик, страхова премія за війну. Сланцева економіка тримається на дешевому кредиті, дешевому сервісі й швидкому бурінні. Жодного з цих трьох елементів у воєнній Україні немає в «американському» масштабі.
Нижче — робоче зіставлення двох площ не як реклама, а як рамка для інвестора й громади.
| Параметр | Олеська площа | Юзівська площа | Практичний висновок |
|---|---|---|---|
| Площа | близько 6 324 кв. км | близько 7 886 кв. км | обидва — ліцензії масштабу регіону, не «одне родовище» |
| Тип вуглеводнів | газ сланцевих товщ, традиційний газ, конденсат | переважно щільні пісковики / центральнобасейновий газ | Юзівську некоректно автоматично називати сланцевою |
| Оператор станом на 2026 | «Укрнафта» після передачі спецдозволу в травні 2025 | група «Нафтогаз» через «Надра Юзівська» | обидва активи фактично державні |
| Головний бар’єр | вода, громади, геологія басейну | війна, міни, логістика сходу | захід раніше може дати розвідку, схід — ні |
Джерела параметрів площ — офіційні матеріали операторів і повідомлення Держгеонадр / NADRA.info. Прогнозні «трильйони» в таблицю навмисно не поставлені: без нової сітки свердловин це не управлінський показник.
Для домогосподарства в 2026 році сланцевий газ не знижує тариф. Короткостроковий баланс тримають традиційний видобуток, імпорт і підземні сховища, а не Олеська чи Юзівська площа.
Правова рамка: УРП, ОВД і стратегічні надра
Базовий інструмент великих проєктів — Закон України «Про угоди про розподіл продукції». Інвестор фінансує розвідку й розробку, держава отримує частку продукції після компенсації витрат. Саме за цією моделлю заходили Shell і Chevron. Слабке місце моделі 2010-х — довгий ланцюг спецдозволів, місцевих погоджень і податкових змін, який інвестор читав як політичний ризик.
З 2025 року Кодекс про надра і державна програма розвитку мінерально-сировинної бази оновлювалися під логіку критичної сировини та євроінтеграції. Уряд отримав більше гнучкості щодо переліків стратегічних корисних копалин і стандартних умов УРП. Паралельно діє Закон «Про оцінку впливу на довкілля»: промислове буріння й ГРП у чутливих водозборах не можуть обійти процедуру ОВД, якщо діяльність підпадає під її пороги.
Для громад практичний чек-лист такий:
- Спецдозвіл і карта ділянки в публічних реєстрах Держгеонадр — без цього розмова про «початок видобутку» є чуткою.
- Звіт з оцінки впливу на довкілля й умови висновку — саме там мають бути ліміти води, моніторинг підземних горизонтів і план аварій.
- Угода про розподіл продукції — хто оператор, яка частка держави, які мінімальні інвестиційні зобов’язання по роках.
- Програма утилізації зворотної рідини ГРП — окремий документ, не абзац у презентації.
- Механізм платежів громаді (рента, інфраструктурні угоди) — інакше вигоди розчиняються в обласному бюджеті.
Без цих п’яти позицій навіть «правильна» геологія не стає прийнятним проєктом. З ними сланцевий чи «напівсланцевий» видобуток перестає бути ідеологією і стає звичайним промислом із вимірюваними ризиками.
Що варто відстежувати далі, якщо тема знову вийде в порядок денний
Перший індикатор — фактичне буріння на Олеській площі після передачі «Укрнафті»: не пресреліз, а координати свердловини, інтервал відбору керна й результати гідродинамічних досліджень. Другий — чи з’явиться міжнародний сервісний підрядник із досвідом багатостадійного ГРП, готовий працювати під воєнне страхування. Третій — нові УРП на заході країни, де в переліку вуглеводнів прямо стоїть газ сланцевих товщ.
Четвертий індикатор жорсткіший: динаміка традиційного видобутку. Якщо удари знову зрізають добовий обсяг наполовину, політичний тиск «відкрити сланець будь-що» зросте. Саме в такій точці найлегше повторити помилку 2012 року — продати суспільству ресурсну карту як уже готове паливо. За оцінками, які я звіряв із відкритими балансами 2024–2025 років, навіть успішний пілот на заході не замінить 3–6 млрд куб. м імпорту за один опалювальний сезон.
Корисна рамка для читача-негеолога: питайте не «скільки трильйонів у надрах», а «який підтверджений дебіт після ГРП і куди дівають відпрацьовану воду».
Сланцевий газ в Україні може стати одним із елементів післявоєнного видобувного портфеля — поруч із дорозвідкою щільних пісковиків, метаном вугільних пластів і ремонтом старого фонду. Він не є швидким запобіжником зими 2026/27. Між геологічною картою і пальником у квартирі стоять безпека ділянки, капітал, вода й право громади бачити повний цикл від свердловини до утилізації стоків. Поки ці чотири умови не зійдуться в одному проєкті, розмова про український сланець лишається точною лише як розмова про потенціал, а не як звіт про видобуток.